Domain messefaltwände.de kaufen?
Wir ziehen mit dem Projekt
messefaltwände.de um.
Sind Sie am Kauf der Domain
messefaltwände.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain messefaltwände.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **


Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
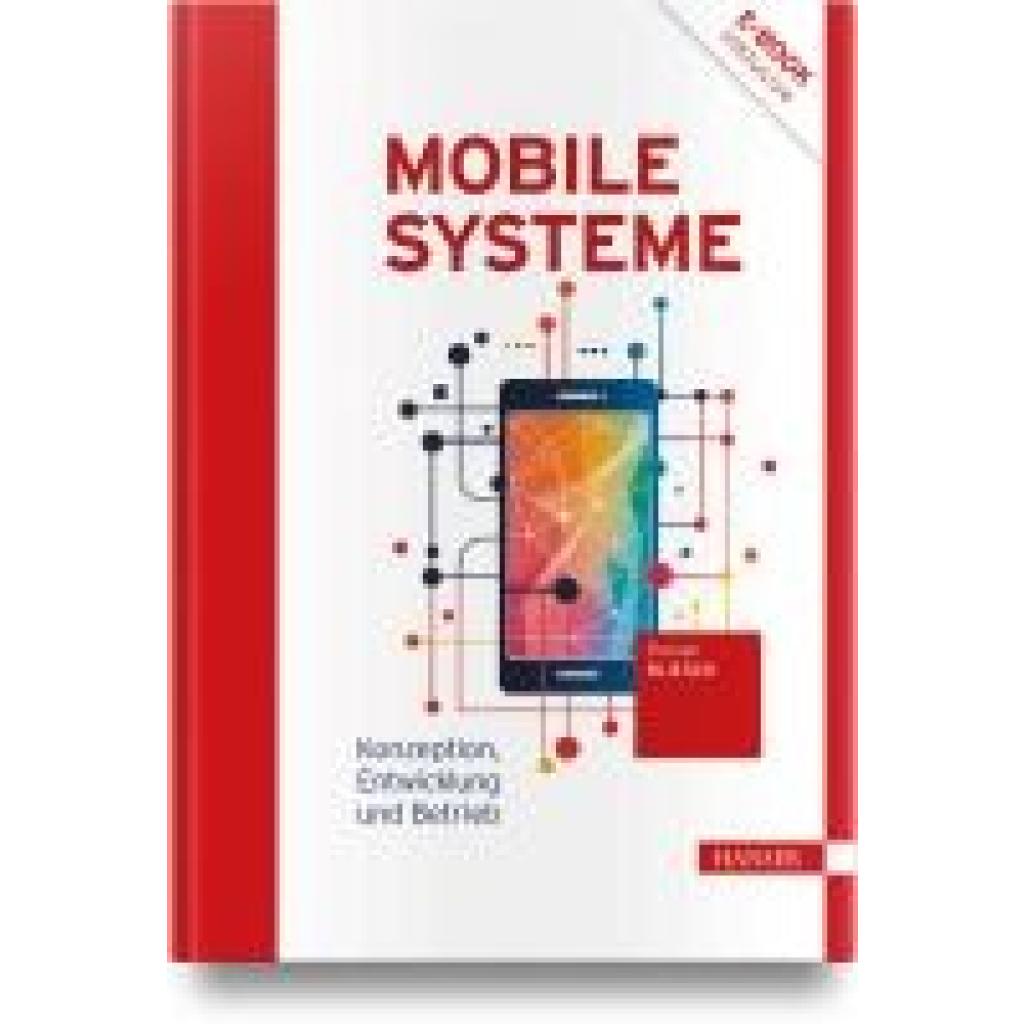
Mobile Systeme, Fachbücher von Florian BlieschDas Fachbuch "Mobile Systeme" von Florian Bliesch bietet eine umfassende Analyse und praxisnahe Anleitung zur Konzeption, Entwicklung und dem Betrieb mobiler Systeme. Mit einem klaren Fokus auf Technik und IT behandelt das Buch zentrale Aspekte der Informatik, die für die Gestaltung moderner mobiler Anwendungen von Bedeutung sind. Die erste Auflage, die 2025 veröffentlicht wird, umfasst 579 Seiten und ist in deutscher Sprache verfasst. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Inhalts. Dieses Sachbuch richtet sich an Fachleute und Studierende, die ein vertieftes Verständnis für die Herausforderungen und Lösungen im Bereich mobiler Systeme erlangen möchten. Es bietet wertvolle Einblicke in die neuesten Technologien und Methoden, die in der Entwicklung mobiler Anwendungen eingesetzt werden. Die fundierte Herangehensweise und die praxisorientierten Beispiele machen es zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit der Informatik und der Entwicklung mobiler Lösungen beschäftigen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
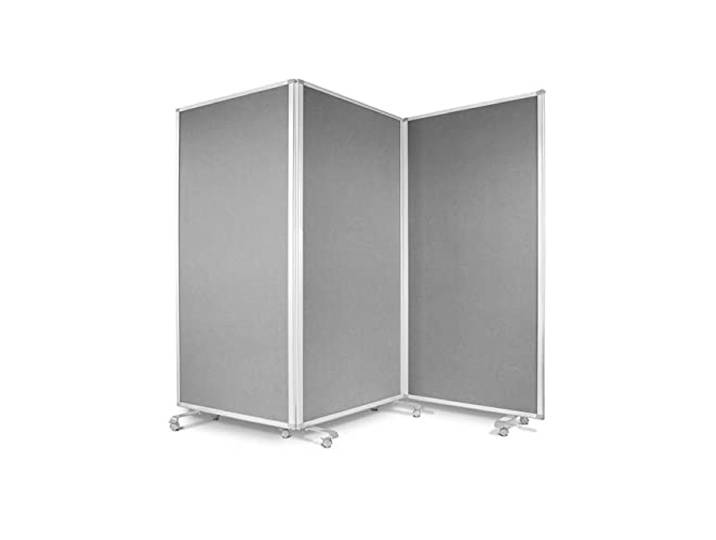
Floordirekt Filz Stellwand Mobile Stellwandsystem 3-teilig - Filztafel Pinnwand mit Rollen - Trennwand Raumteiler - Präsentationswand Messewand - doppelseitig nutzbar (180 x 60 x 180 cm, Grau)Floordirekt Filz Stellwand Mobile Stellwandsystem 3-teilig - Filztafel Pinnwand mit Rollen - Trennwand Raumteiler - Präsentationswand Messewand - doppelseitig nutzbar (180 x 60 x 180 cm, Grau). FILZ-STELLWAND MIT ROLLEN - Die bewegliche, faltbare Filz-Stellwand besteht aus drei Filz-Pinntafeln und einem robusten Aluminiumrahmen. Die Filztafeln sind flexibel verstellbar und lassen sich um 360° drehen! RAUMTEILER & PRÄSENTATIONSWAND - Erhältlich ist die Stellwand in verschiedenen Farben und Größen. Ob als Präsentationswand oder als Trennwand, mit der Filz-Stellwand sind Sie bestens ausgerüstet! MOBILE FILZ-STELLWAND - Ausgestattet mit drei doppelseitig nutzbaren Filz-Pinntafeln und insgesamt 8 Rollen mit Feststellbremse, kann die hochwertige Präsentationswand schnell und einfach positioniert werden! ROBUSTER ALUMINIUMRAHMEN - Die Filz-Stellwand wird durch einen edlen und stabilen Aluminiumrahmen abgerundet. Dieser sorgt für einen sicheren Stand und ermöglicht gleichzeitig ein leichtes Fortbewegen! PRODUKTEIGENSCHAFTEN - Material: Aluminium, Filz, Kunststoff // Maße ausgeklappt: 180 x 35 x 180 cm, 270 x 35 x 180 cm // Maße zusammengefaltet: 60 x 38 x 180 cm, 90 x 38 x 180 cm // Gesamtgewicht: ca. 16 kg (180 x 35 x 180 cm), 22,6 kg (270 x 35 x 180 cm)! Farbe:Grau270,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
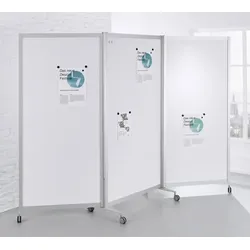
Mobile Whiteboard Raumteiler Faltwand JT-SCM10030MWBMobile Whiteboard Raumteiler Faltwand JT-SCM10030MWB Die mobile Whiteboard-Raumteiler Faltwand repräsentiert eine frische Lösung zur Raumgestaltung in verschiedenen Arbeitsumgebungen. Diese modulare Einheit kombiniert die Funktionen einer beschriftbaren Oberfläche mit der Flexibilität eines Raumteilers, um eine synergetische Plattform für Kommunikation, Kollaboration und Raumnutzung zu schaffen. Ein offensichtlicher Nutzen liegt in der effizienten Raumnutzung. Durch die Zusammenstellung der Funktionen von Raumteilern und Whiteboards können Benutzer sowohl individuell als auch in der Gruppe effektiver arbeiten, ohne zusätzliche Möbel oder Ausstattung benötigen zu müssen. Weiterhin fördert die Anwendung eines mobilen Whiteboards die interaktive Kollaboration. Mitarbeiter oder Studenten können Informationen in Echtzeit teilen, Probleme lösen und Konzepte visualisieren, was die Qualität des Arbeitsprozesses verbessert. Durch die Möglichkeit, die Faltwand nach Bedarf zu konfigurieren, können Organisationen die Raumnutzung an spezifische Bedürfnisse anpassen, ohne in neue Möbel investieren zu müssen. Grundsätzlich stellt die mobile Whiteboard-Raumteiler Faltwand eine zur Mehrzwecknutzung geeignete, anpassbare und zukunftsfähige Lösung für die komplexen Anforderungen moderner Arbeits- und Bildungsumgebungen dar. Sie fördert eine effektive Raumnutzung, ideenreiche Zusammenarbeit und bietet zudem einen Brandschutz in der Ausführung B1. Standardausstattung mobile Whiteboard Raumteiler Faltwand: + Stellwand au Rollen + Aluminiumrahmen ca. 4 x 3 und 4,6 x 1,5 cm + einteilige Optik + Brandschutz B1 + Metall magnetisch Weiß + beschriftbar (Whiteboard) + Höhe ca. 190 cm + Breite ca. 100 cm geschlossen + Breite mit Falttüren ca. 280 cm + inkl. Fußausleger auf Rollen Maße: Breite: ca. 100 (280) cm Höhe: ca. 190 cm Tiefe: ca. 37 cm Lieferung: Die Anlieferung erfolgt komplett montiert mit einer Spedition frei Bordsteinkante. Hochwertiger Produkt Made in Germany.1731,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
magnetoplan Flipchart-Halter weiß für Universalboard, Moderationstafeln, Whiteboards, Raumteiler, Kommunikationswände, Präsentationswändemagnetoplan Flipchart-Halter weiß für Universalboard, Moderationstafeln, Whiteboards, Raumteiler, Kommunikationswände, Präsentationswände4,70 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
magnetoplan Flipchart-Halter schwarz für Universalboard, Moderationstafeln, Whiteboards, Raumteiler, Kommunikationswände, Präsentationswändemagnetoplan Flipchart-Halter schwarz für Universalboard, Moderationstafeln, Whiteboards, Raumteiler, Kommunikationswände, Präsentationswände4,70 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Mobile Systeme, Fachbücher von Florian BlieschDas Fachbuch "Mobile Systeme" von Florian Bliesch bietet eine umfassende Analyse und praxisnahe Anleitung zur Konzeption, Entwicklung und dem Betrieb mobiler Systeme. Mit einem klaren Fokus auf Technik und IT behandelt das Buch zentrale Aspekte der Informatik, die für die Gestaltung moderner mobiler Anwendungen von Bedeutung sind. Die erste Auflage, die 2025 veröffentlicht wird, umfasst 579 Seiten und ist in deutscher Sprache verfasst. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Inhalts. Dieses Sachbuch richtet sich an Fachleute und Studierende, die ein vertieftes Verständnis für die Herausforderungen und Lösungen im Bereich mobiler Systeme erlangen möchten. Es bietet wertvolle Einblicke in die neuesten Technologien und Methoden, die in der Entwicklung mobiler Anwendungen eingesetzt werden. Die fundierte Herangehensweise und die praxisorientierten Beispiele machen es zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit der Informatik und der Entwicklung mobiler Lösungen beschäftigen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Floordirekt Filz Stellwand Mobile Stellwandsystem 3-teilig - Filztafel Pinnwand mit Rollen - Trennwand Raumteiler - Präsentationswand Messewand - doppelseitig nutzbar (180 x 60 x 180 cm, Grau)Floordirekt Filz Stellwand Mobile Stellwandsystem 3-teilig - Filztafel Pinnwand mit Rollen - Trennwand Raumteiler - Präsentationswand Messewand - doppelseitig nutzbar (180 x 60 x 180 cm, Grau). FILZ-STELLWAND MIT ROLLEN - Die bewegliche, faltbare Filz-Stellwand besteht aus drei Filz-Pinntafeln und einem robusten Aluminiumrahmen. Die Filztafeln sind flexibel verstellbar und lassen sich um 360° drehen! RAUMTEILER & PRÄSENTATIONSWAND - Erhältlich ist die Stellwand in verschiedenen Farben und Größen. Ob als Präsentationswand oder als Trennwand, mit der Filz-Stellwand sind Sie bestens ausgerüstet! MOBILE FILZ-STELLWAND - Ausgestattet mit drei doppelseitig nutzbaren Filz-Pinntafeln und insgesamt 8 Rollen mit Feststellbremse, kann die hochwertige Präsentationswand schnell und einfach positioniert werden! ROBUSTER ALUMINIUMRAHMEN - Die Filz-Stellwand wird durch einen edlen und stabilen Aluminiumrahmen abgerundet. Dieser sorgt für einen sicheren Stand und ermöglicht gleichzeitig ein leichtes Fortbewegen! PRODUKTEIGENSCHAFTEN - Material: Aluminium, Filz, Kunststoff // Maße ausgeklappt: 180 x 35 x 180 cm, 270 x 35 x 180 cm // Maße zusammengefaltet: 60 x 38 x 180 cm, 90 x 38 x 180 cm // Gesamtgewicht: ca. 16 kg (180 x 35 x 180 cm), 22,6 kg (270 x 35 x 180 cm)! Farbe:Grau270,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mobile Whiteboard Raumteiler Faltwand JT-SCM10030MWBMobile Whiteboard Raumteiler Faltwand JT-SCM10030MWB Die mobile Whiteboard-Raumteiler Faltwand repräsentiert eine frische Lösung zur Raumgestaltung in verschiedenen Arbeitsumgebungen. Diese modulare Einheit kombiniert die Funktionen einer beschriftbaren Oberfläche mit der Flexibilität eines Raumteilers, um eine synergetische Plattform für Kommunikation, Kollaboration und Raumnutzung zu schaffen. Ein offensichtlicher Nutzen liegt in der effizienten Raumnutzung. Durch die Zusammenstellung der Funktionen von Raumteilern und Whiteboards können Benutzer sowohl individuell als auch in der Gruppe effektiver arbeiten, ohne zusätzliche Möbel oder Ausstattung benötigen zu müssen. Weiterhin fördert die Anwendung eines mobilen Whiteboards die interaktive Kollaboration. Mitarbeiter oder Studenten können Informationen in Echtzeit teilen, Probleme lösen und Konzepte visualisieren, was die Qualität des Arbeitsprozesses verbessert. Durch die Möglichkeit, die Faltwand nach Bedarf zu konfigurieren, können Organisationen die Raumnutzung an spezifische Bedürfnisse anpassen, ohne in neue Möbel investieren zu müssen. Grundsätzlich stellt die mobile Whiteboard-Raumteiler Faltwand eine zur Mehrzwecknutzung geeignete, anpassbare und zukunftsfähige Lösung für die komplexen Anforderungen moderner Arbeits- und Bildungsumgebungen dar. Sie fördert eine effektive Raumnutzung, ideenreiche Zusammenarbeit und bietet zudem einen Brandschutz in der Ausführung B1. Standardausstattung mobile Whiteboard Raumteiler Faltwand: + Stellwand au Rollen + Aluminiumrahmen ca. 4 x 3 und 4,6 x 1,5 cm + einteilige Optik + Brandschutz B1 + Metall magnetisch Weiß + beschriftbar (Whiteboard) + Höhe ca. 190 cm + Breite ca. 100 cm geschlossen + Breite mit Falttüren ca. 280 cm + inkl. Fußausleger auf Rollen Maße: Breite: ca. 100 (280) cm Höhe: ca. 190 cm Tiefe: ca. 37 cm Lieferung: Die Anlieferung erfolgt komplett montiert mit einer Spedition frei Bordsteinkante. Hochwertiger Produkt Made in Germany.1731,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bliesch, Florian: Mobile SystemeMobile Systeme , Konzeption, Entwicklung und Betrieb , Luft- & Hydraulikfederung > Sportfederung , Erscheinungsjahr: 20250613, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Bliesch, Florian, Seitenzahl/Blattzahl: 300, Abbildungen: Schwarz-weiß, Keyword: Mobile Apps; Mobile Framworks; Mobile XR; Security; Smartphone, Fachschema: Programmieren (EDV)~3-D-Programm / Virtuelle Realität~Virtuelle Realität - Virtual Reality~Augmented Reality (AR), Fachkategorie: Virtuelle Realität~Augmented Reality (AR), Warengruppe: HC/Informatik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Länge: 216, Breite: 157, Höhe: 22, Gewicht: 520, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rastorgueva, Irina: Pop-up-PropagandaPop-up-Propaganda , Epikrise der russischen Selbstvergiftung , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Auflage: 2. Auflage, Erscheinungsjahr: 20241010, Produktform: Leinen, Autoren: Rastorgueva, Irina, Auflage: 25002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 260, Keyword: Desinformation; Frieden; Hassrede; Ironie; Kreml; Krieg; Propaganda; Putin; Putinismus; Russland; Sowjetunion; Spezialoperation; Vladimir Putin; Zensur, Fachschema: Ideologie~Protest - Protestbewegung~Krieg - Kriegsopfer, Fachkategorie: Politische Ideologien~Politischer Aktivismus~Krieg und Verteidigung, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Soziale und ethische Themen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Verlag, Verlag: MSB Matthes & Seitz Berlin Verlagsgesellschaft mbH, Produktverfügbarkeit: 02, Länge: 220, Breite: 140, Höhe: 35, Gewicht: 523, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.